Domain paraguay-tour.de kaufen?
Wir ziehen mit dem Projekt
paraguay-tour.de um.
Sind Sie am Kauf der Domain
paraguay-tour.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paraguay-tour.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
SAARLAND - Landschaft, Kultur und Geschichte, Gebundene Ausgabe von Traudl Brenner, Ziethen Verlag GmbH, 978-3-929932-69-0Saarland - Landschaft, Kultur Und Geschichte, Gebundene Ausgabe Von Traudl Brenner, Ziethen Verlag Gmbh, 978-3-929932-69-0, Seitenanzahl: 8419,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Jürgen: Die Entdeckung der NaturDie Entdeckung der Natur , DIE ENTDECKUNG DER NATUR ist eine Erfahrungsgeschichte, deren Anfänge ins 14. Jahrhundert zurückreichen. Ein lebendiges Panorama ihrer Schauplätze und Protagonisten entwirft Jürgen Goldstein in sechzehn Kapiteln: von Petrarcas Mont-Ventoux-Erlebnis über Georg Forsters Tahiti-Reise und Georg Christoph Lichtenbergs Überfahrt nach Helgoland bis hin zu Reinhold Messners Besteigung des Mount Everest. Anhand von acht Bergbesteigungen und acht Horizontüberschreitungen durch Seefahrten zeichnet er einen Entwicklungsbogen nach, der von der zaghaft einsetzenden Lust am Schauen über die spektakulären Naturerkundungen bis zur heutigen Anschauungsmüdigkeit reicht. Aus den historischen Erfahrungsberichten spinnt Jürgen Goldstein eine dichte, fast literarische Erzählung der sich wandelnden Wahrnehmung der Natur, die diese Entdeckungserlebnisse zu unmittelbarem Leben erweckt. Indem er jene oft brillanten Schriftsteller wie Goethe und Darwin oder Claude Lévi-Strauss und Peter Handke selbst zu Wort kommen lässt, gelingt es ihm, die Erzählung als Wissensform zu rehabilitieren und die Leser an der Unmittelbarkeit ihrer Eindrücke teilhaben zu lassen. Was die Reisetagebücher, Briefe, Notizen und Erzählungen der Anschauungsnomaden verbindet, ist die Liebe zur Welt. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Auflage: 2. Auflage, Erscheinungsjahr: 20130301, Produktform: Leinen, Beilage: Leinenband, Titel der Reihe: Naturkunden#3#, Autoren: Goldstein, Jürgen, Auflage: 13000, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 310, Abbildungen: mit zahlreichen Abbildungen, Keyword: Bergbesteigungen; Seefahrten; Georg Christoph Lichtenberg; Petrarca; Georg Forster; Erfahrungsberichten; Wissenschaftserzählung, Fachschema: Natur / Kunst, Fotografie, Literatur, Fachkategorie: Biografien und Sachliteratur, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Tierwelt und Natur (Stillleben, Landschaften usw.), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 233, Breite: 177, Höhe: 25, Gewicht: 684, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harzer Impressionen - Natur, Kultur und Geschichte (Tischkalender 2026 DIN A5 quer), CALVENDO MonatskalenderDer Harz Lockt Mich Immer Mit Seinen Kulturellen Und Touristischen Highlights, Ebenso Wie Er Besondere Naturerlebnisse Möglich Macht. In Diesem Kalender Werden Hauptsächlich Motive Aus Dem Osten Des Harzes Präsentiert. Hochwertiger Tischkalender Zum...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
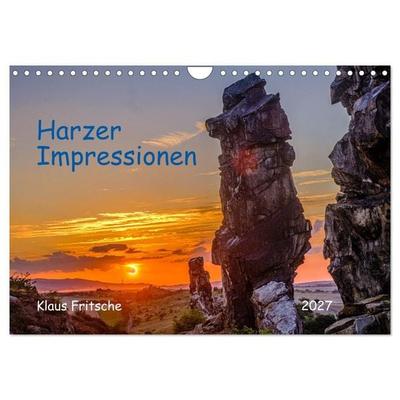
Harzer Impressionen - Natur, Kultur und Geschichte (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Harz Lockt Mich Immer Mit Seinen Kulturellen Und Touristischen Highlights, Ebenso Wie Er Besondere Naturerlebnisse Möglich Macht. In Diesem Kalender Werden Hauptsächlich Motive Aus Dem Osten Des Harzes Präsentiert. Hochwertiger Wandkalender Mit...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
SAARLAND - Landschaft, Kultur und Geschichte, Gebundene Ausgabe von Traudl Brenner, Ziethen Verlag GmbH, 978-3-929932-69-0Saarland - Landschaft, Kultur Und Geschichte, Gebundene Ausgabe Von Traudl Brenner, Ziethen Verlag Gmbh, 978-3-929932-69-0, Seitenanzahl: 8419,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Jürgen: Die Entdeckung der NaturDie Entdeckung der Natur , DIE ENTDECKUNG DER NATUR ist eine Erfahrungsgeschichte, deren Anfänge ins 14. Jahrhundert zurückreichen. Ein lebendiges Panorama ihrer Schauplätze und Protagonisten entwirft Jürgen Goldstein in sechzehn Kapiteln: von Petrarcas Mont-Ventoux-Erlebnis über Georg Forsters Tahiti-Reise und Georg Christoph Lichtenbergs Überfahrt nach Helgoland bis hin zu Reinhold Messners Besteigung des Mount Everest. Anhand von acht Bergbesteigungen und acht Horizontüberschreitungen durch Seefahrten zeichnet er einen Entwicklungsbogen nach, der von der zaghaft einsetzenden Lust am Schauen über die spektakulären Naturerkundungen bis zur heutigen Anschauungsmüdigkeit reicht. Aus den historischen Erfahrungsberichten spinnt Jürgen Goldstein eine dichte, fast literarische Erzählung der sich wandelnden Wahrnehmung der Natur, die diese Entdeckungserlebnisse zu unmittelbarem Leben erweckt. Indem er jene oft brillanten Schriftsteller wie Goethe und Darwin oder Claude Lévi-Strauss und Peter Handke selbst zu Wort kommen lässt, gelingt es ihm, die Erzählung als Wissensform zu rehabilitieren und die Leser an der Unmittelbarkeit ihrer Eindrücke teilhaben zu lassen. Was die Reisetagebücher, Briefe, Notizen und Erzählungen der Anschauungsnomaden verbindet, ist die Liebe zur Welt. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Auflage: 2. Auflage, Erscheinungsjahr: 20130301, Produktform: Leinen, Beilage: Leinenband, Titel der Reihe: Naturkunden#3#, Autoren: Goldstein, Jürgen, Auflage: 13000, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 310, Abbildungen: mit zahlreichen Abbildungen, Keyword: Bergbesteigungen; Seefahrten; Georg Christoph Lichtenberg; Petrarca; Georg Forster; Erfahrungsberichten; Wissenschaftserzählung, Fachschema: Natur / Kunst, Fotografie, Literatur, Fachkategorie: Biografien und Sachliteratur, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Tierwelt und Natur (Stillleben, Landschaften usw.), Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Berlin, Länge: 233, Breite: 177, Höhe: 25, Gewicht: 684, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Harzer Impressionen - Natur, Kultur und Geschichte (Tischkalender 2026 DIN A5 quer), CALVENDO MonatskalenderDer Harz Lockt Mich Immer Mit Seinen Kulturellen Und Touristischen Highlights, Ebenso Wie Er Besondere Naturerlebnisse Möglich Macht. In Diesem Kalender Werden Hauptsächlich Motive Aus Dem Osten Des Harzes Präsentiert. Hochwertiger Tischkalender Zum...20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harzer Impressionen - Natur, Kultur und Geschichte (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderDer Harz Lockt Mich Immer Mit Seinen Kulturellen Und Touristischen Highlights, Ebenso Wie Er Besondere Naturerlebnisse Möglich Macht. In Diesem Kalender Werden Hauptsächlich Motive Aus Dem Osten Des Harzes Präsentiert. Hochwertiger Wandkalender Mit...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
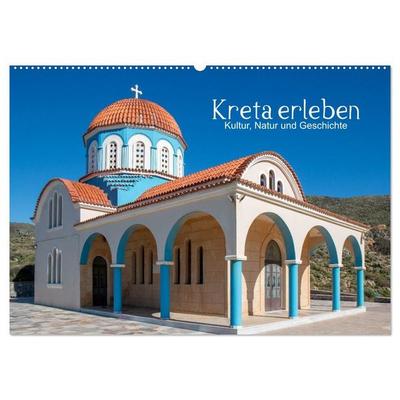
Kreta erleben – Kultur, Natur und Geschichte (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderErleben Sie Die Faszinierende Vielfalt Kretas – Von Antiken Stätten Und Historischen Städten Bis Hin Zu Beeindruckenden Schluchten, Traumhaften Küsten Und Mediterranen Landschaften. Dieser Kalender Begleitet Sie Monat Für Monat Durch Die Schönsten...61,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harzer Impressionen - Natur, Kultur und Geschichte (Wandkalender 2027 DIN A2 quer), CALVENDO MonatskalenderDer Harz Lockt Mich Immer Mit Seinen Kulturellen Und Touristischen Highlights, Ebenso Wie Er Besondere Naturerlebnisse Möglich Macht. In Diesem Kalender Werden Hauptsächlich Motive Aus Dem Osten Des Harzes Präsentiert. Hochwertiger Wandkalender Mit...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.